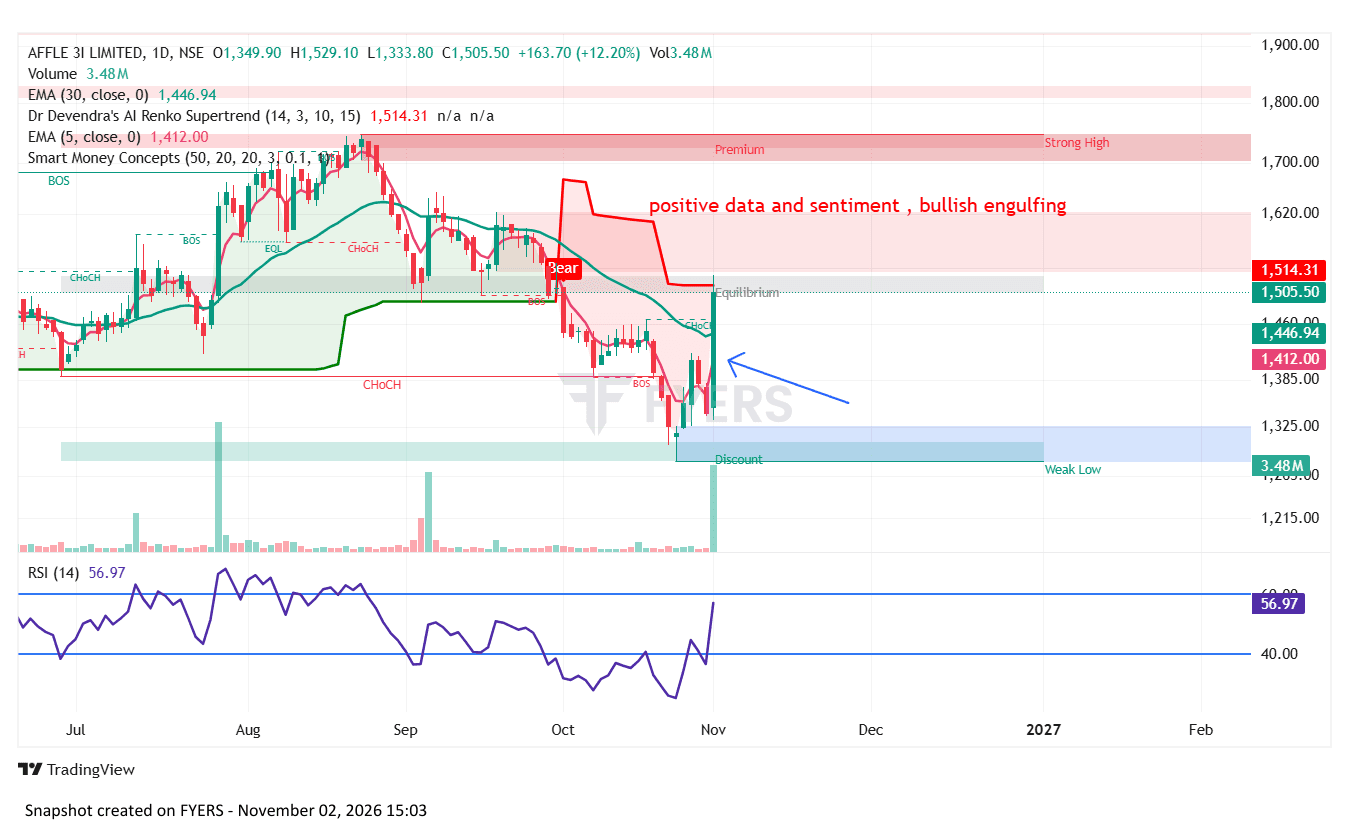
Affle 3i Limited- company operates in mobile
AFFLE Strengths - Strong revenue growth: FY26 consolidated revenue increased 19.5% to ₹2,709.3 crore. - Healthy profitability: FY26 EBITDA rose 26.3% to ₹610.1 crore, with an EBITDA margin of 22.5%. - Consistent profit growth: FY26 net profit increased 19.1% to ₹454.9 crore. - Performance-based business model: Its cost-per-converted-user (CPCU) model links advertising expenditure to measurable consumer outcomes. - Global presence: Revenue comes from India and emerging markets as well as developed markets. - AI and technology focus: The company is investing in consumer intelligence, AI-driven advertising and automation. Affle+2 2. Weaknesses - High dependence on digital advertising and mobile advertising ecosystems. - Inventory and data costs can put pressure on margins. - Revenue and profitability depend on customer acquisition budgets and advertising demand. - Increasing depreciation and amortisation expenses may affect future earnings. - International operations expose the company to currency fluctuations and different regulatory environments. 3. Opportunities - Growing digital advertising budgets in India and global markets. - AI-powered advertising, personalised marketing and consumer intelligence. - Expansion into connected TV, gaming, e-commerce and emerging digital platforms. - Increasing demand for measurable advertising returns. - Cross-selling technology and advertising solutions to existing global customers. - Further expansion in developed markets. 4. Threats - Strong competition from Google, Meta, Amazon and other advertising technology companies. - Changes in data privacy regulations and restrictions on tracking consumer behaviour. - Dependence on third-party platforms, operating systems and advertising policies. - AI developments could increase competition and reduce advertising technology costs. - Global economic slowdown could reduce advertising budgets. - Rising data acquisition costs could affect operating margins.